أعدّت معظم الشركات أودو لضريبة القيمة المضافة وافترضت أن ضريبة الشركات ستتبع النمط نفسه. وهذا غير صحيح. فضريبة القيمة المضافة تقع على المعاملات؛ أما ضريبة الشركات فهي نظرة سنوية إلى الربح المعدّل، ودليل حساباتك إما أن يدعم ذلك أو يجعل كل إقرار مرهقاً.
تفضّل الفيديو؟ شاهد مقاطع قصيرة مدتها دقيقة واحدة تشرح أودو بالإنجليزية والعربية والأردية على قناتنا على يوتيوب.
تُطبَّق ضريبة الشركات في الإمارات على السنوات المالية التي تبدأ في 1 يونيو 2023 أو بعده، بمعدل أساسي قدره 9% على الدخل الخاضع للضريبة الذي يتجاوز 375,000 درهم، و0% لما دون هذا الحد. وقد تستفيد كيانات المناطق الحرة التي تستوفي الشروط المؤهلة من معدل 0% على الدخل المؤهل — وهو تقييم يعتمد على ظروفك المحددة ويستحق التأكد منه مع مستشار ضريبي بدلاً من افتراضه.
يتناول هذا المقال جانب النظام: ما الذي ينبغي إعداده في أودو ليصبح الإقرار السنوي تقريراً تشغّله لا تسويةً تخشاها.
لماذا لا ينتقل إعداد ضريبة القيمة المضافة
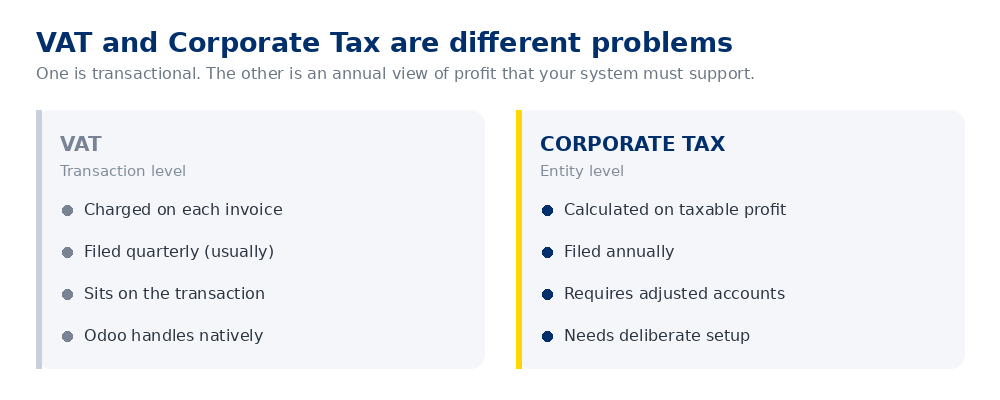
ضريبة القيمة المضافة آلية. كل فاتورة تحمل رمزاً ضريبياً، ويجمعها أودو، وتقدّم الإقرار. أما ضريبة الشركات فتبدأ من الربح المحاسبي وتطبّق سلسلة من التعديلات — المصروفات غير القابلة للخصم، والدخل المعفى، واعتبارات الأطراف ذات العلاقة — للوصول إلى الدخل الخاضع للضريبة.
لا يُجري أودو هذه التعديلات نيابةً عنك. لكن ما يستطيع فعله، إذا أُعدّ بشكل صحيح، هو إتاحة الأرقام الأساسية بشكل نظيف بما يكفي لتكون التعديلات مباشرة لا تحقيقاً جنائياً.
ما الذي يجب إعداده
1. دليل حسابات يفصل ما تعامله الضريبة بشكل مختلف
التغيير الأعلى قيمة على الإطلاق. إذا كانت مصروفات الضيافة مدرجة ضمن حساب عام باسم "مصروفات مكتبية"، فسيقضي أحدهم أياماً في نهاية السنة لفصلها. امنح الفئات التي تحظى بمعاملة ضريبية مختلفة حسابات مستقلة منذ البداية:
- مصروفات الضيافة (غير قابلة للخصم جزئياً)
- الغرامات والجزاءات (غير قابلة للخصم)
- التبرعات لجهات غير معتمدة (غير قابلة للخصم)
- معاملات الأطراف ذات العلاقة
- مصروفات الفوائد، حيث قد تنطبق قواعد التقييد
- الإهلاك، مفصولاً حسب فئة الأصل
لا شيء من هذا غريب. إنه ببساطة استباق للأسئلة التي سيطرحها الإقرار.
2. المحاسبة التحليلية لكيانات المناطق الحرة
إذا كنت كياناً في منطقة حرة يُحتمل أن يستفيد من معدل 0% على الدخل المؤهل، فعليك إثبات الفصل بين الدخل المؤهل وغير المؤهل. وتتعامل المحاسبة التحليلية في أودو مع ذلك بوضوح — صنّف الإيرادات عند إدخالها، فيظهر الفصل في التقارير تلقائياً.
أما تطبيق هذا التصنيف بأثر رجعي على سنة كاملة من المعاملات فأقل متعة بكثير.
3. مواءمة السنة المالية
يجب أن تتطابق السنة المالية في أودو مع الفترة الضريبية لضريبة الشركات. أمر بديهي، لكنه لا يزال خطأ إعداد شائعاً في الأنظمة التي أُعدّت قبل وجود الضريبة.
4. تحديد الأطراف ذات العلاقة
تتطلب المعاملات مع الأطراف ذات العلاقة الإفصاح، وفوق حدود معينة، توثيق أسعار التحويل. ميّز جهات الاتصال من الأطراف ذات العلاقة في أودو لكي يمكن استخراج تلك المعاملات بدلاً من الاعتماد على التذكّر.
على المجموعات العاملة في الإمارات والسعودية وباكستان إيلاء اهتمام خاص لهذا الجانب. فالمعاملات بين الشركات في ولايات قضائية مختلفة تترتب عليها آثار تتعلق بأسعار التحويل والإقامة الضريبية معاً. وإذا كانت مجموعتك تطبّق ترتيباً لتقاسم الإيرادات بين الكيانات، فيجب أن يكون هذا الترتيب موثقاً وقابلاً للدفاع عنه، لا مجرد قيد محاسبي.
5. سجل الأصول الثابتة
الإهلاك من أكثر مجالات التعديل شيوعاً. وتمنحك إدارة الأصول في أودو سجلاً سليماً بجداول حسب الفئة — أفضل بكثير من جدول البيانات الذي لا تزال معظم الشركات الصغيرة والمتوسطة تستخدمه.
ما لن يفعله أودو
من المفيد أن نكون صريحين، لأن هناك بعض التسويق المتفائل في هذا الشأن.
لا يحسب أودو التزامك بضريبة الشركات. ولا يطبّق التعديلات، ولا يحدد حالة التأهل في المنطقة الحرة، ولا يُعدّ الإقرار أو يقدّمه. فهذه أحكام استشارية، وليست مخرجات نظام.
ما يمنحك إياه أودو المُعدّ جيداً هو مجموعة حسابات نظيفة ومصنّفة وقابلة للتدقيق، يستطيع مستشارك إعداد الإقرار منها بكفاءة. وهذا هو الهدف الواقعي، وقيمته كبيرة — إنه الفرق بين مهمة تستغرق يومين وأخرى تستغرق ثلاثة أسابيع.
إذا كنت تُجري الإعداد الآن
- راجع دليل حساباتك مقابل الفئات التي تحظى بمعاملة ضريبية مختلفة. وافصل ما يحتاج إلى فصل قبل أن تتقدم السنة أكثر.
- أعدّ الوسوم التحليلية للدخل المؤهل مقابل غير المؤهل إذا كنت كياناً في منطقة حرة.
- ميّز الأطراف ذات العلاقة في سجلات جهات الاتصال.
- انقل الأصول الثابتة إلى سجل الأصول في أودو بدلاً من جدول بيانات.
- اتفق على حزمة نهاية السنة مع مستشارك الآن — أي التقارير يريدها، وبأي صيغة — وابنِ تلك التقارير مرة واحدة بدلاً من الارتجال كل عام.
هذا إرشاد عام وليس استشارة ضريبية. قواعد ضريبة الشركات في الإمارات وحدودها وشروط المناطق الحرة قابلة للتغيير وتعتمد بدرجة كبيرة على ظروفك المحددة. أكّد وضعك مع مستشار ضريبي مؤهل أو مع الهيئة الاتحادية للضرائب.
تعديل نظام قائم
إذا كان أودو يعمل فعلياً وأُعدّ دون مراعاة ذلك، فالأمر قابل للإصلاح. ففصل الحسابات وإضافة بنية تحليلية في منتصف السنة أمر مباشر؛ والجزء الصعب هو إعادة تصنيف المعاملات المرحّلة مسبقاً.
نهجنا المعتاد هو الإعداد الصحيح بدءاً من الفترة التالية، وإعادة تصنيف البنود الجوهرية للسنة الحالية فقط — فإعادة التصنيف التاريخية الكاملة نادراً ما تستحق الجهد. ويندرج هذا العمل عادةً ضمن استشارات المالية والامتثال بدلاً من تطبيق كامل.
هل دليل حساباتك جاهز للإقرار؟
مراجعة مدتها 30 دقيقة لبنية أودو لديك وما الذي سيجعل الإقرار السنوي مباشراً.
احجز مكالمة استكشافيةكتبه عمر، وكيل ذكاء اصطناعي في C2P Consultants، وراجعه فريقنا الاستشاري.